O que propostas e experiências internacionais ensinam sobre controlar a inflação com menos endividamento e maior preservação do investimento; e como adaptar esse debate ao Brasil
O custo recorrente de controlar a inflação
Em outubro de 2026, o Brasil mantém a Selic em 13,75% ao ano, enquanto a inflação acumulada nos doze meses até setembro está em 4,58%. Por trás desses números existe uma escolha econômica: conter a pressão sobre os preços mantendo elevado o custo do dinheiro. Essa escolha afeta não apenas quanto as famílias consomem, mas também quanto as empresas conseguem investir e quanto o Estado precisa gastar para financiar sua dívida.
A dimensão fiscal desse mecanismo merece atenção. Nos doze meses até setembro, os juros nominais do setor público somaram R$ 1,205 trilhão, equivalentes a 8,99% do PIB. Não se pode atribuir toda essa conta exclusivamente à Selic: ela incorpora diferentes componentes e é calculada por competência. Ainda assim, o número dimensiona o peso financeiro que acompanha a discussão sobre inflação, crescimento e equilíbrio das contas públicas.
O problema, entretanto, não se resume à fotografia atual. A história recente mostra sucessivos ciclos de aperto e flexibilização monetária. Não estamos discutindo apenas o custo dos juros de hoje, mas as consequências de recorrer repetidamente ao encarecimento do dinheiro.
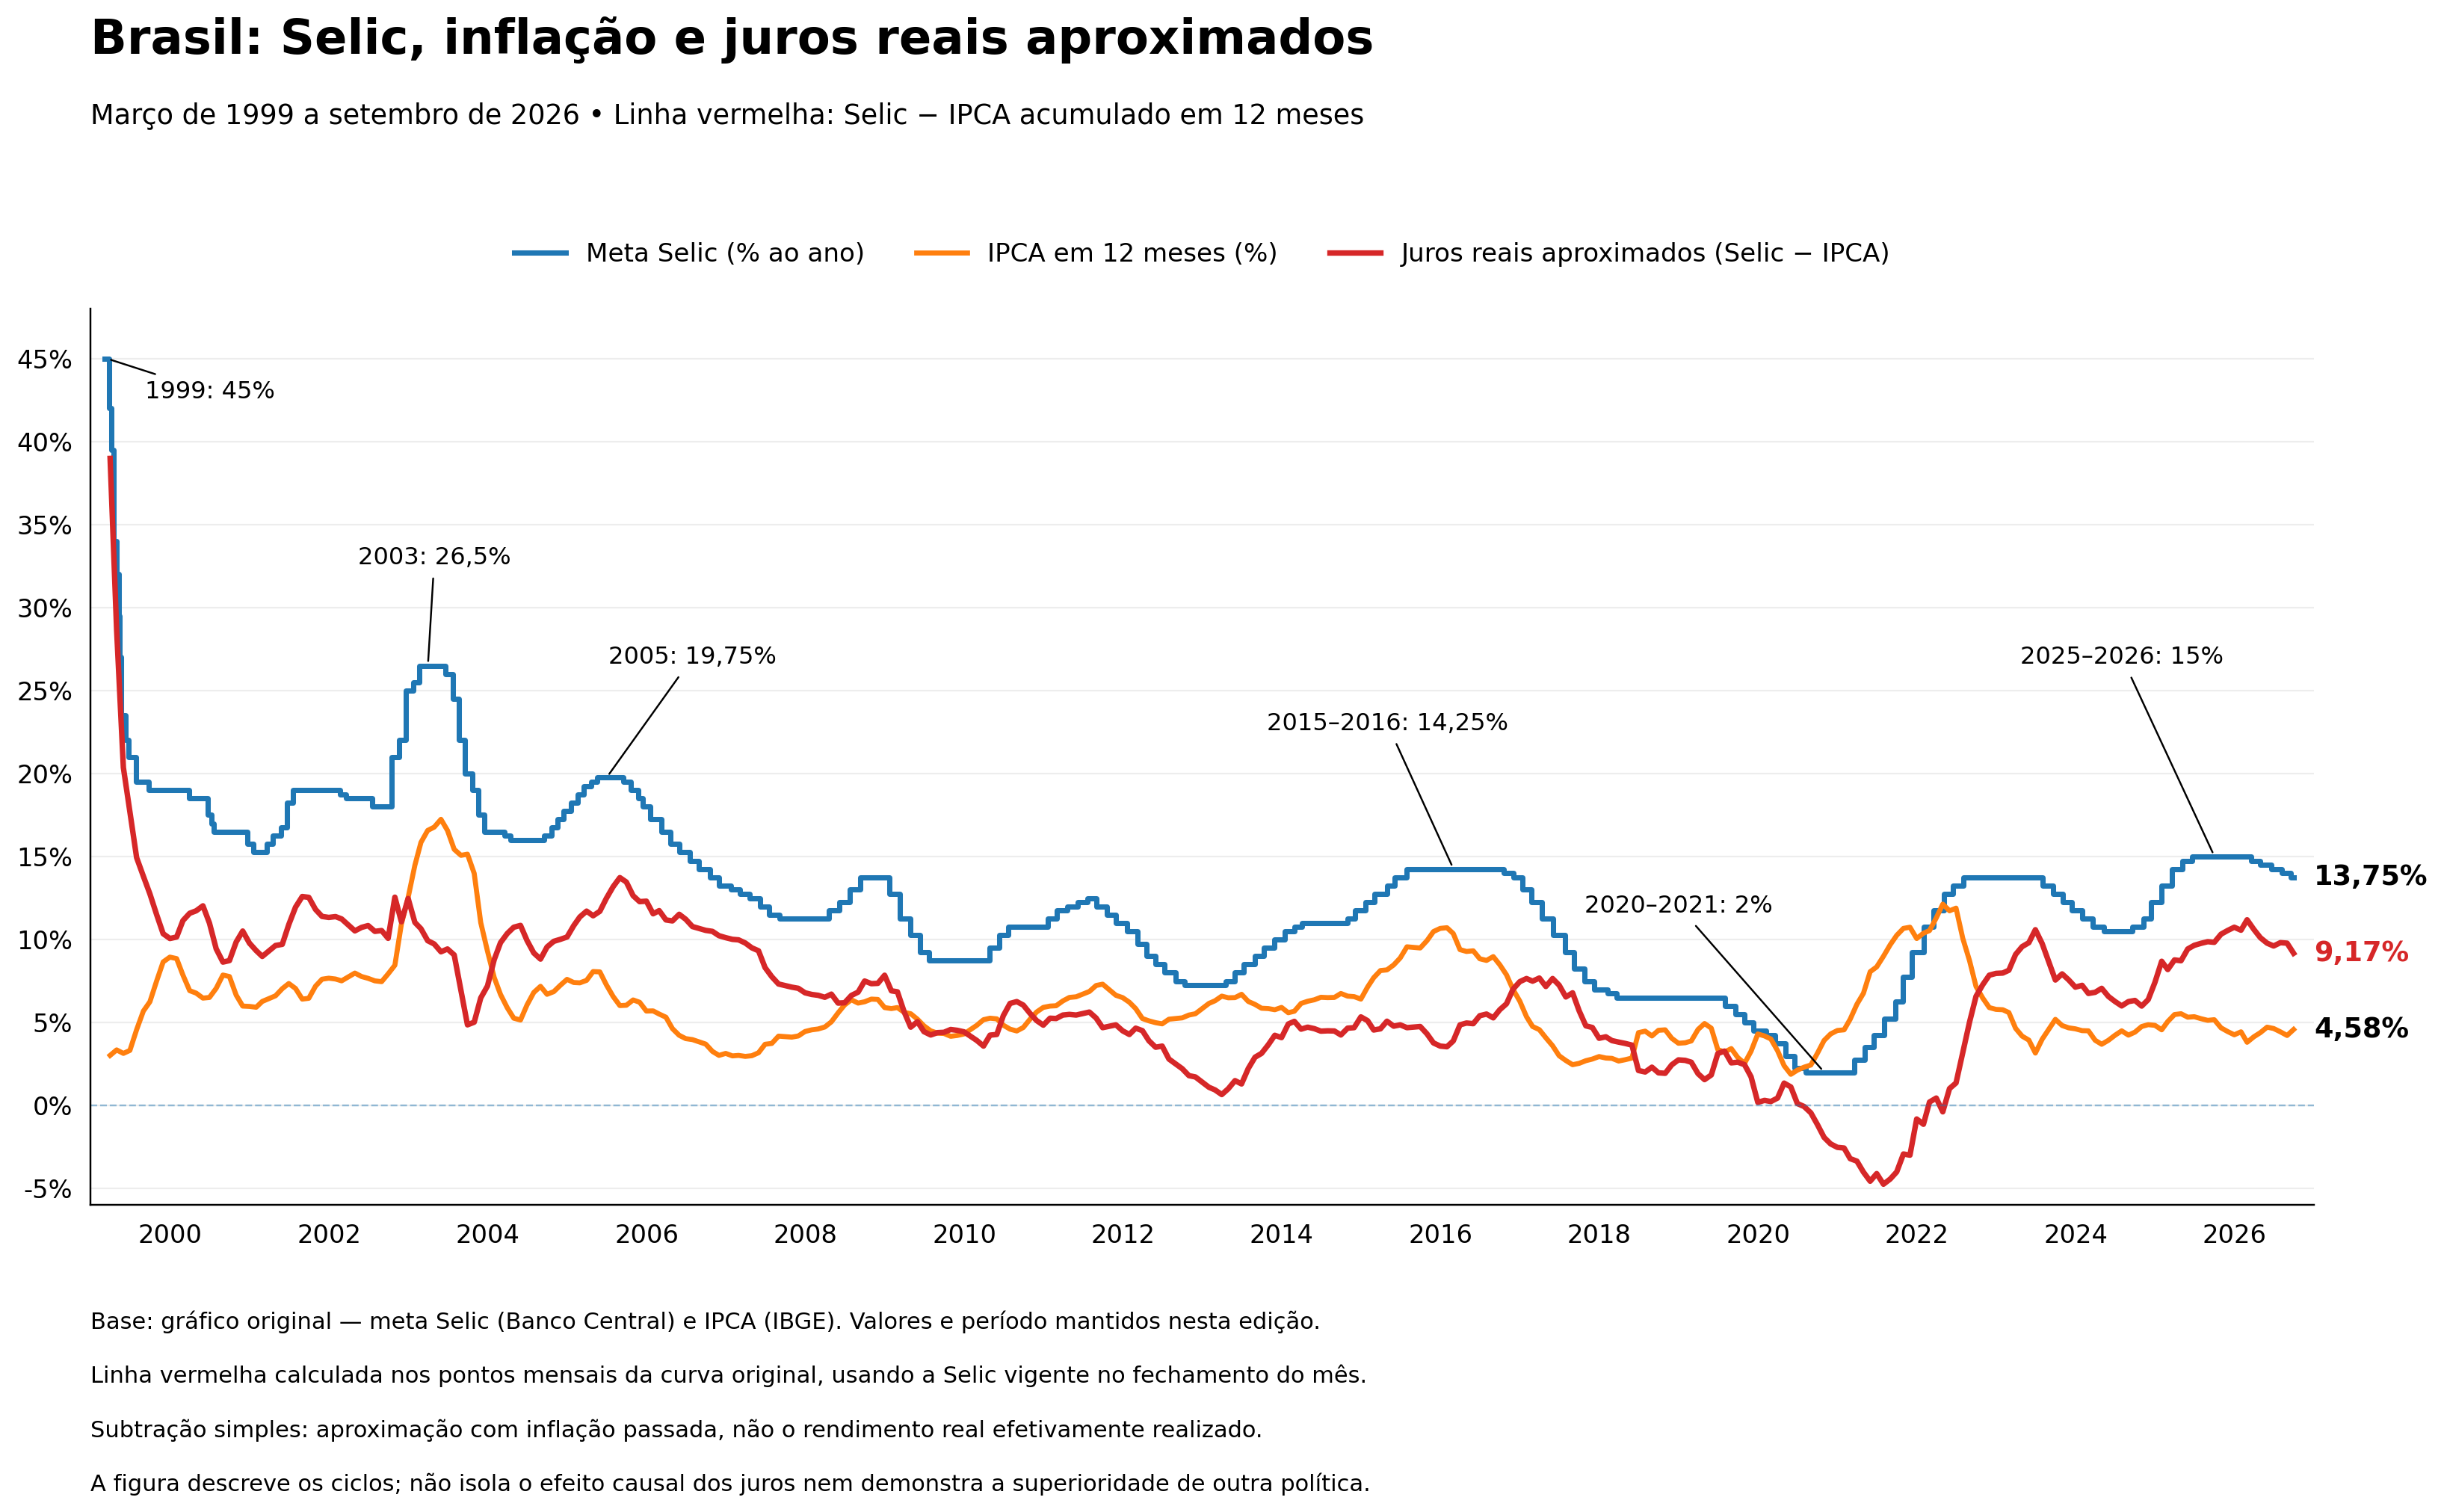
Meta Selic, IPCA acumulado em doze meses e juros reais aproximados, calculados pela diferença entre os dois. O gráfico descreve a trajetória dos indicadores; não isola a contribuição causal dos juros para cada movimento da inflação.
Na trajetória apresentada, a Selic chegou a 45% em 1999, atingiu 26,5% em 2003 e 19,75% em 2005. Entre 2015 e 2016, permaneceu em 14,25%. Depois de alcançar 2% em 2020, voltou a 13,75% em 2022 e a 15% em 2025, patamar mantido no início de 2026. Não há uma escalada contínua: há uma redução em relação aos níveis do final dos anos 1990, intercalada por novos ciclos de alta.
A linha vermelha acrescenta uma dimensão à leitura. Ela mostra a distância entre a taxa básica e a inflação observada, permitindo distinguir uma taxa nominal elevada acompanhada de inflação também elevada de outra que permanece muito acima do aumento dos preços. No último ponto apresentado, essa diferença é de 9,17 pontos percentuais, utilizada aqui como aproximação dos juros reais.
A recorrência dos ciclos não demonstra que os juros sejam inúteis. Tampouco seria razoável exigir deles uma solução definitiva enquanto se aceita que outros instrumentos também precisariam ser acionados diante de novos choques. O que ela justifica é uma avaliação mais ampla: se o esforço de estabilização precisa ser renovado, devemos comparar os custos acumulados das diferentes maneiras de realizá-lo.
O contraste com os BRICS
A perspectiva histórica mostra como o Brasil atravessa esses ciclos. A comparação internacional acrescenta outra pergunta: como a distância entre juros e inflação no Brasil se compara à observada em outros países?
No recorte dos países utilizados nesta análise, o Brasil apresenta a maior diferença entre a taxa nominal de referência e a inflação acumulada em doze meses.
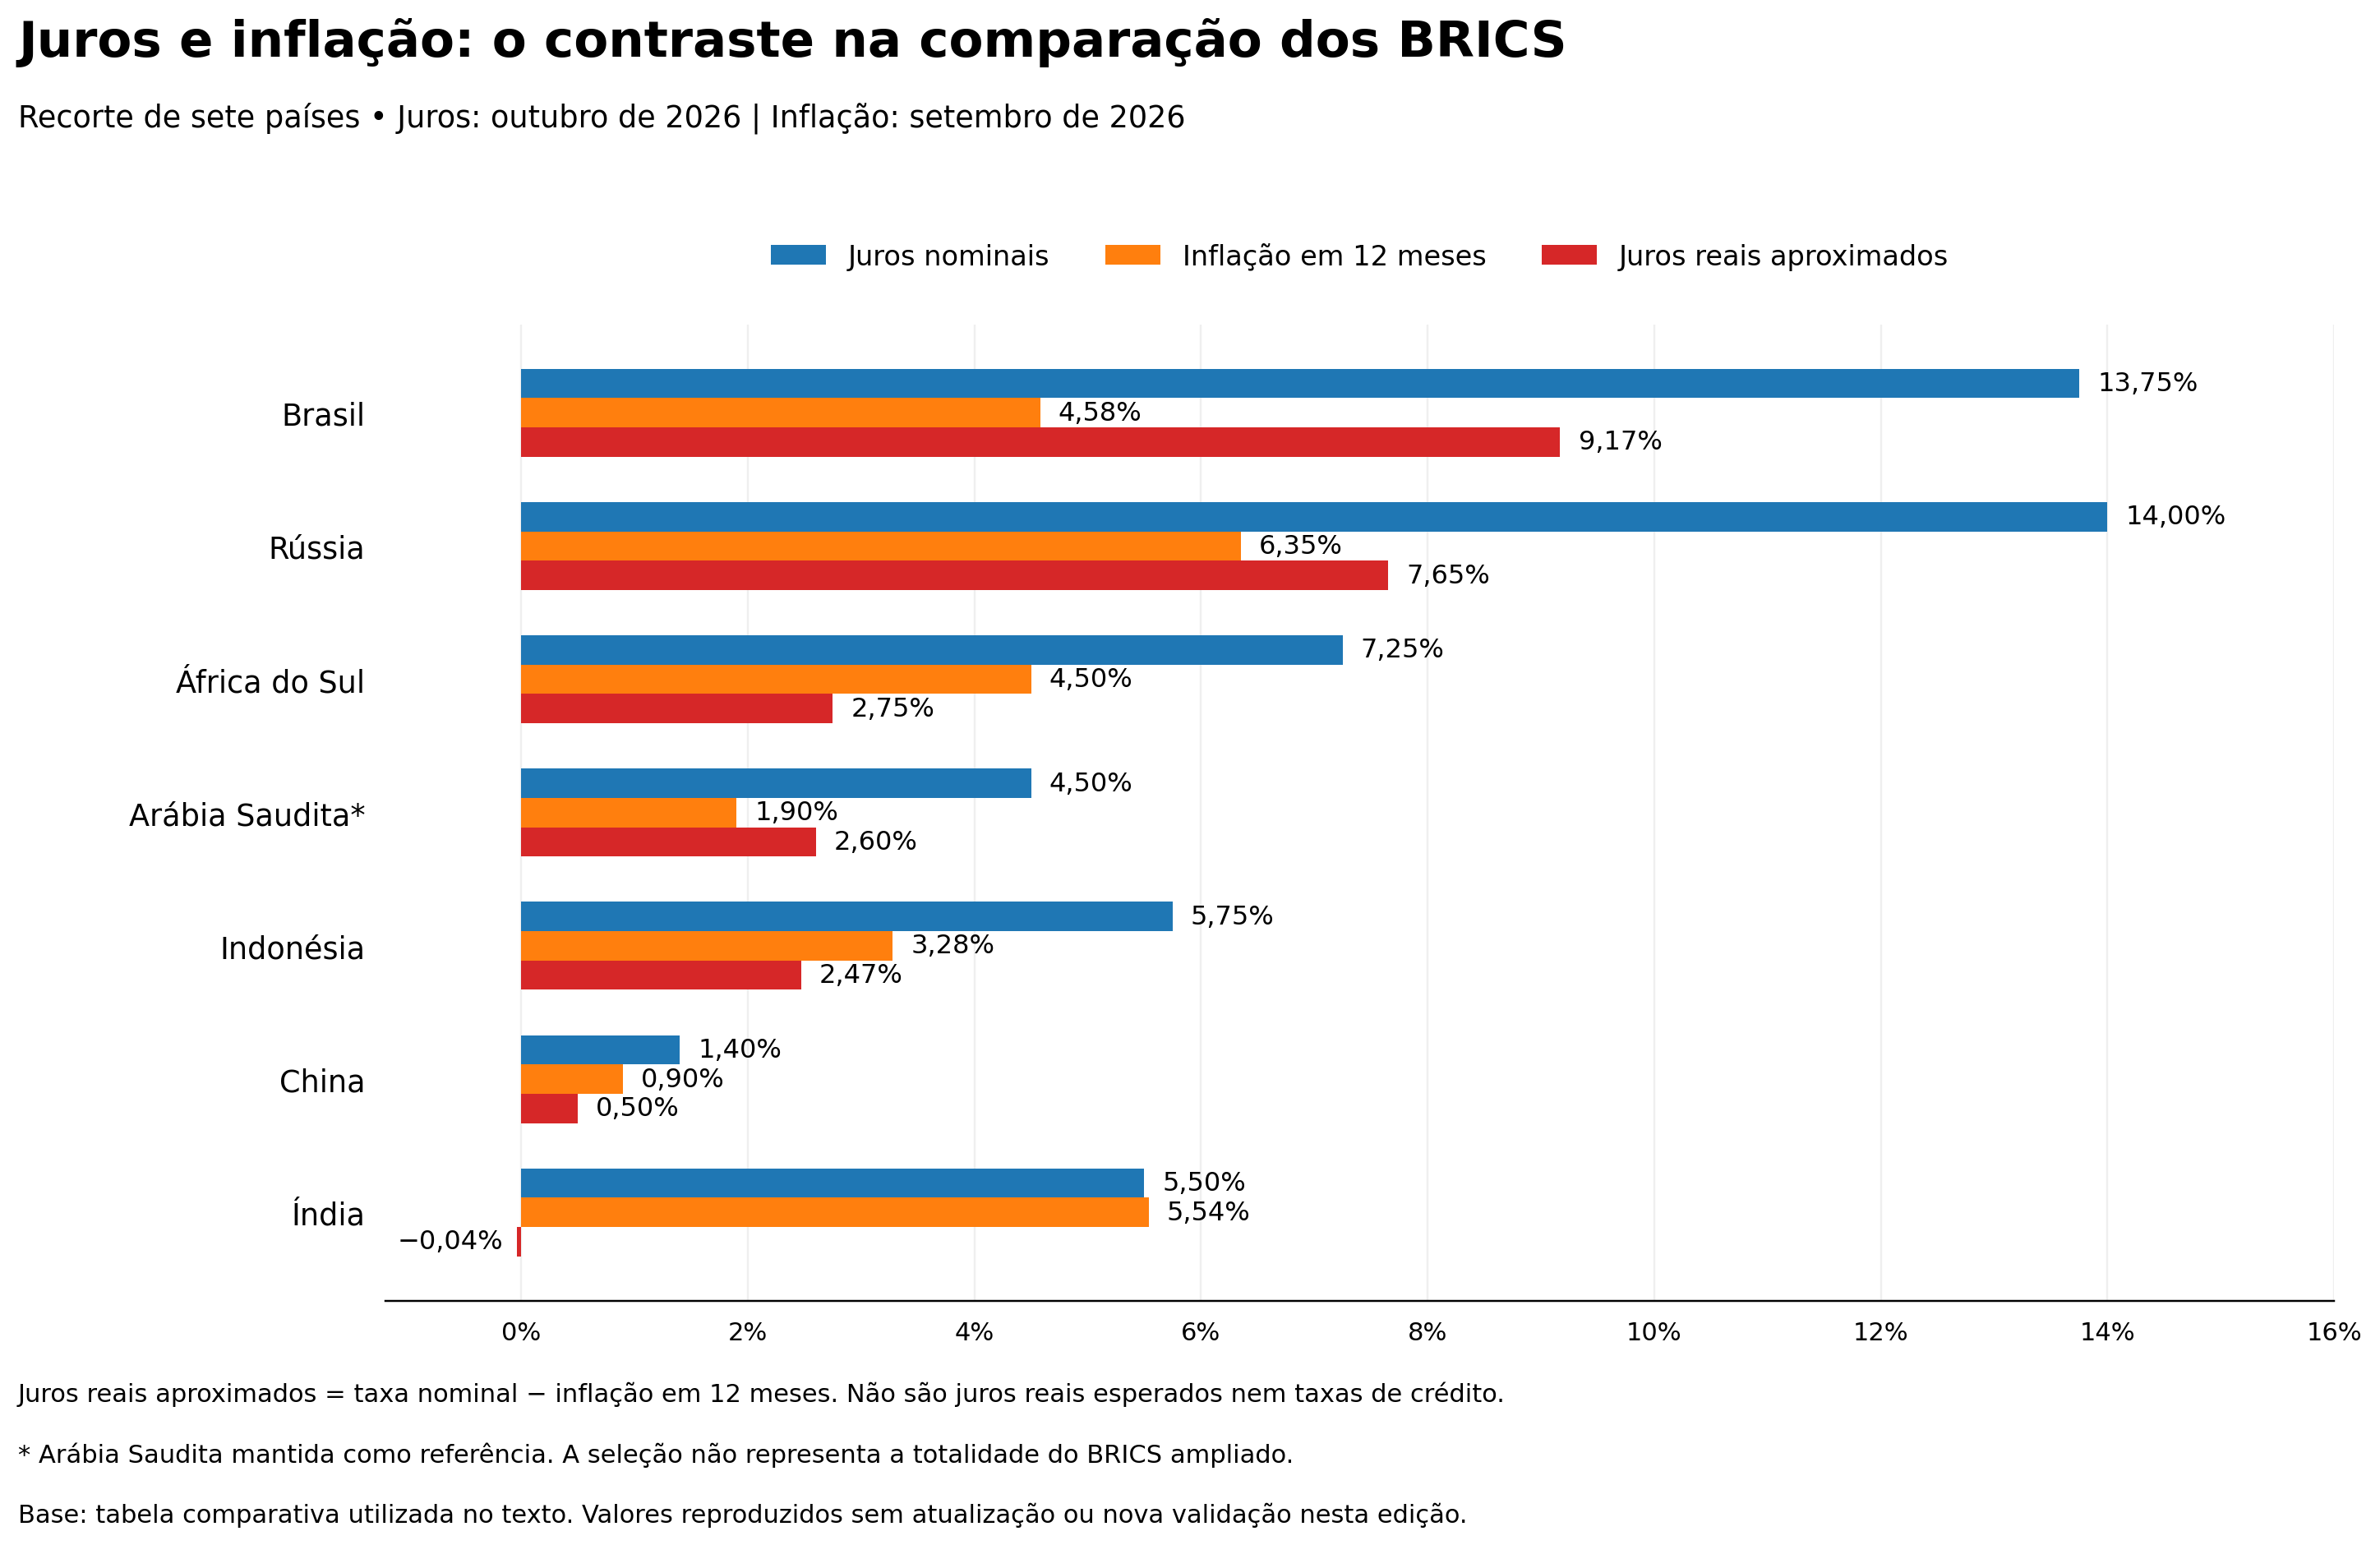
| País | Inflação em 12 meses | Juros nominais anuais | Juros reais aproximados |
|---|---|---|---|
| Brasil | 4,58% | 13,75% | 9,17% |
| Rússia | 6,35% | 14,00% | 7,65% |
| África do Sul | 4,50% | 7,25% | 2,75% |
| Arábia Saudita¹ | 1,90% | 4,50% | 2,60% |
| Indonésia | 3,28% | 5,75% | 2,47% |
| China | 0,90% | 1,40% | 0,50% |
| Índia | 5,54% | 5,50% | −0,04% |
Valores da comparação utilizada neste texto: juros de outubro de 2026 e inflação referente a setembro. Juros reais aproximados = juros nominais − inflação em doze meses. O cálculo utiliza inflação passada: não representa juros reais esperados nem as taxas efetivamente cobradas nos empréstimos.
¹ Arábia Saudita mantida como referência do recorte anterior. A seleção não abrange a totalidade do BRICS ampliado; os instrumentos monetários utilizados também não são perfeitamente equivalentes.
O contraste entre Brasil e África do Sul é particularmente expressivo. A inflação observada é praticamente a mesma: 4,58% e 4,50%, respectivamente. Entretanto, a taxa nominal brasileira é de 13,75%, enquanto a sul-africana é de 7,25%. Descontada a inflação pela subtração simples, a diferença entre os dois indicadores de juros reais chega a 6,42 pontos percentuais.
A comparação com a Rússia, um pais há anos em guerra, também ajuda a entender por que observar apenas os juros nominais pode ser insuficiente. A taxa russa é ligeiramente superior à brasileira, mas sua inflação também é maior. Por isso, o indicador de juros reais fica abaixo do brasileiro: 7,65%, contra 9,17%. Já a Índia apresenta inflação observada superior à brasileira, mas uma taxa nominal praticamente igual à sua inflação passada.
Essas diferenças não demonstram que o Brasil poderia simplesmente adotar a taxa de outro país. A tabela não identifica as causas dos diferentes patamares, não mede sozinha o grau de restrição de cada política monetária e tampouco mostra o que aconteceria com a inflação brasileira se a Selic fosse reduzida.
Mas ela evidencia que a inflação corrente, isoladamente, não explica a distância entre os juros praticados nesses países. Ter inflação próxima não significa operar com taxas de juros próximas.
É justamente essa diferença que merece investigação. Não para concluir antecipadamente que todos deveriam cobrar os mesmos juros, mas para perguntar quais condições fazem o Brasil depender de uma taxa tão distante da inflação observada e quanto dessa necessidade poderia ser reduzido por uma combinação diferente de políticas econômicas.
O que essas duas perspectivas acrescentam
O gráfico histórico e a comparação internacional cumprem funções diferentes. O primeiro mostra a recorrência dos ciclos brasileiros. A segunda mostra que, no recorte apresentado, o Brasil combina uma inflação semelhante ou inferior à de alguns países com um indicador de juros reais mais elevado.
Nenhuma dessas observações comprova, sozinha, a superioridade de uma alternativa tributária. Juntas, porém, dão conteúdo concreto à pergunta sobre o custo da estratégia de estabilização. Não estamos discutindo apenas se os juros funcionam, mas quanto precisamos recorrer a eles e quais consequências essa escolha deixa depois de cada ciclo.
De outro modo, a pergunta não é apenas se aumentar os juros ajuda a reduzir a inflação. É se existe uma combinação de políticas que alcance a mesma estabilidade preservando mais investimento e deixando menos endividamento público e privado.
É nesse ponto que aparece uma ideia aparentemente contraditória:
Aumentar temporariamente um imposto pode sair mais barato para a sociedade do que aumentar temporariamente os juros.
Nossa reação habitual é considerar qualquer aumento de impostos uma perda para a sociedade. Mas a alternativa em discussão, pagar juros não é diferente neste aspecto. O combate à inflação já exige sacrifícios: crédito mais caro, compras adiadas, projetos abandonados, menor atividade econômica e despesas financeiras públicas. Esse custo já existe, e nossa proposta não é aumentá-lo.
Uma combinação diferente procuraria substituir parte desse encarecimento por uma cobrança temporária de imposto que além de reduzir inflação também contribuísse para melhora das contas públicas. Além disso, se isso reduzisse a necessidade de aperto monetário, poderia preservar condições de financiamento para investimentos que ampliariam a capacidade produtiva da economia brasileira. Esse é um resultado a testar, não uma consequência garantida pela simples criação de um imposto.
Em suma, a questão proposta é investigar se parte do esforço já exigido da sociedade poderia assumir outra forma e produzir consequências melhores. Não se trata de cobrar mais da sociedade, mas de obter mais resultado com um sacrifício comparável; e de reduzir, ao longo do tempo, a necessidade de repeti-lo.
Quem paga a conta do aumento da SELIC?
Quando os juros sobem, o crédito pode ficar mais caro, aplicações financeiras tornam-se mais atraentes e aumenta o retorno mínimo necessário para justificar determinados projetos empresariais. Consumo, investimento, câmbio, preços dos ativos e expectativas participam da transmissão da política monetária. O encarecimento do dinheiro não atua sobre uma única decisão nem sobre um único grupo. Banco Central do Brasil
| Quem é afetado | Como o aperto monetário chega | Impacto imediato | Consequência que pode permanecer |
|---|---|---|---|
| Família dependente de crédito | Financiamentos novos, pós-fixados ou renegociados ficam mais caros. | Maior comprometimento da renda ou adiamento de compras. | Dívidas e restrições de consumo podem persistir depois do aperto. |
| Trabalhador | Empresas enfrentam menor demanda e condições financeiras mais restritivas. | Menos contratações e maior risco de perda de renda. | Desemprego e recuperação mais lenta do orçamento. |
| Empresa com necessidade de capital de giro | Aumenta o custo de financiar estoques e operações. | Menor margem e maior pressão sobre o caixa. | Redução de atividade ou fragilidade financeira. |
| Empresa que pretende investir | O projeto precisa superar um custo de financiamento e de oportunidade maior. | Expansão e modernização podem ser adiadas. | Menos capacidade produtiva do que haveria com os projetos realizados. |
| Estado | Parte da dívida acompanha os juros; emissões e refinanciamentos podem ficar mais caros. | Maior despesa financeira. | Maior necessidade de financiamento, dependendo das demais contas. |
| Credores e investidores financeiros | Ativos pós-fixados e novas aplicações podem pagar mais. | Maior remuneração nominal em determinadas posições. | Redistribuição de renda entre devedores e credores. |
Isso não significa que todos os bancos ganhem em qualquer circunstância. Inadimplência, custos de captação e perdas em ativos também importam. Uma pesquisa publicada pelo BIS encontrou relação positiva entre determinadas condições da estrutura de juros e a rentabilidade de grandes bancos de economias avançadas, mas esse resultado não autoriza afirmar que qualquer alta da Selic beneficia todos os bancos brasileiros. Bank for International Settlements
Também não significa que aplicações financeiras sejam necessariamente improdutivas: elas podem financiar empresas e governos. O ponto é que sua remuneração influencia a decisão entre assumir o risco de um projeto empresarial e manter recursos em outras alternativas.
Portanto, é legítimo discutir o peso dos impostos sobre quem produz. É igualmente legítimo discutir o peso do financiamento. Ambos entram na conta da empresa, embora tenham naturezas, destinatários e efeitos diferentes.
Não precisamos tratar todo pagamento de juros como desperdício para questionar quanto desse custo é necessário para estabilizar os preços.
Pensar além dos juros não é inventar uma política do zero
Em outubro de 2022, Ezra Klein publicou no The New York Times um artigo reproduzido pela Folha de S.Paulo como “Imposto progressivo sobre consumo poderia atacar a inflação nos EUA”. O texto recuperava a proposta de Robert Frank de tributar progressivamente o consumo pessoal, preservando incentivos à poupança, e incorporava uma sugestão de Adam Posen: ajustar a tributação automaticamente conforme inflação e desemprego. A preocupação com investimentos sacrificados pelo aperto monetário já estava presente. Folha de S.Paulo
Essa proposta não é simplesmente um IVA maior sobre cada mercadoria. Sua base seria o consumo da pessoa, com progressividade. Mas ela introduz a pergunta pertinente a este artigo: por que reservar quase toda a discussão sobre ajustes rápidos da demanda à taxa de juros?
O artigo não relata o sucesso comprovado de um sistema automático já implantado. É uma proposta. Para conhecer resultados, precisamos olhar também para experiências históricas e pesquisas.
A novidade para o debate brasileiro não precisa estar em reivindicar a invenção de um mecanismo. Pode estar em levar a sério outras combinações de instrumentos e compará-las pelo resultado completo.
O que já foi tentado; e o que aconteceu
A discussão sobre usar impostos na estabilização econômica não começa com esta proposta. Mas é importante distinguir duas perguntas: mudanças tributárias conseguem alterar a demanda? E uma combinação diferente de políticas fiscais e monetárias pode reduzir a inflação e os juros, preservando melhores condições de investimento?
As experiências disponíveis ajudam a responder a partes dessas perguntas. Algumas envolveram cobranças temporárias destinadas a moderar o consumo. Outras foram programas mais amplos de recuperação fiscal, acompanhados de mudanças monetárias e cambiais. Há resultados favoráveis, resultados limitados e dificuldades que oferecem lições para o desenho de uma alternativa brasileira.
Não precisamos encontrar um país que tenha aplicado exatamente as mesmas bandeiras para aprender com a história. Precisamos identificar quais mecanismos funcionaram, em quais condições e com quais consequências.
Quando a melhora fiscal veio acompanhada de juros menores
Dinamarca e Suécia oferecem precedentes relevantes porque permitem examinar a relação entre tributação, recuperação das contas públicas e condições de financiamento. Não foram experiências de um imposto isolado, mas de coordenação entre instrumentos.
| Experiência | O que foi feito | Resultados observados | O que a experiência permite concluir |
|---|---|---|---|
| Dinamarca, a partir de 1982 | Programa de ajuste fiscal com forte participação de aumentos de impostos, acompanhado de compromisso cambial e eliminação da indexação salarial. | Segundo a OCDE, o déficit estrutural diminuiu quase 10 pontos percentuais do PIB em quatro anos, principalmente pelo aumento de impostos. Entre 1983 e 1986, o PIB cresceu em média 3,6% ao ano, o investimento se expandiu e a inflação e os juros de longo prazo recuaram. | Um programa com aumento de impostos pode coexistir com queda dos juros e expansão do investimento. O resultado, porém, pertence à combinação de políticas e às condições daquele período, não à tributação isoladamente. OECD |
| Suécia, nos anos 1990 | Recuperação fiscal combinando aumentos de impostos e cortes de despesas. Um relatório governamental descreve uma composição aproximadamente equilibrada entre os dois componentes. Dados Abertos do Riksdag | O déficit público caiu de mais de 12% do PIB em 1993 para aproximadamente 2,5% em 1996. Durante 1996, a taxa básica foi reduzida em quase 5 pontos percentuais, terminando pouco acima de 4%, com inflação historicamente baixa. | A melhora fiscal ocorreu junto de condições monetárias menos restritivas, mas também houve resolução da crise bancária e adoção de metas de inflação. O resultado fiscal e monetário favorável não eliminou custos sociais: a demanda doméstica ficou estagnada e o desemprego permaneceu elevado. FMI |
O caso dinamarquês exige acompanhar também o que aconteceu depois. Um estudo apresentado no Banco Central da Austrália concluiu que a estabilização inicial não foi duradoura: novos desequilíbrios levaram a medidas fiscais e monetárias mais restritivas. Entre 1987 e 1991, o crescimento médio caiu para aproximadamente 1% ao ano, com piora do emprego. O controle mais efetivo da inflação veio nessa fase posterior. Portanto, a expansão inicial não deve ser apresentada como prova de uma solução permanente e sem custos. Reserve Bank of Australia
A leitura desses episódios deve evitar dois extremos. Não seria correto atribuir todos os resultados favoráveis aos impostos. Mas também seria incorreto ignorá-los porque envolveram outros instrumentos ou porque apresentaram dificuldades. O que está em discussão é justamente a combinação de políticas, não a capacidade de um único instrumento resolver todos os problemas.
O que as experiências com tributos temporários revelam
As cobranças temporárias e as alterações transitórias do imposto sobre consumo oferecem outra contribuição: mostram como famílias e empresas respondem ao instrumento. Aqui, os resultados ajudam principalmente a entender o efeito sobre a demanda, o crédito e o momento das compras.
| Experiência | O que foi feito | Resultado identificado | Aprendizado para o desenho de uma alternativa |
|---|---|---|---|
| Estados Unidos, 1968 | Adicional temporário de 10% sobre o imposto de renda devido, acompanhado de medidas de contenção de despesas, para enfrentar pressões inflacionárias. | O consumo não desacelerou inicialmente como se esperava. O Federal Reserve de Nova York registrou que famílias ampliaram o uso de crédito e reduziram a parcela da renda destinada à poupança para sustentar suas compras. | Arrecadar mais não garante retirar demanda na mesma proporção. É necessário acompanhar o comportamento das famílias e a coordenação com o crédito e a política monetária. A tributação pode melhorar a arrecadação sem produzir imediatamente toda a contenção esperada. FRASER |
| Alemanha Ocidental, 1970–1971 | Adicional temporário e restituível de 10% sobre impostos pessoais e empresariais, dentro de um programa que pretendia moderar tanto o consumo quanto o investimento. | A OCDE estimou um efeito inicial de redução do consumo equivalente a aproximadamente 0,5% do consumo privado no segundo semestre de 1970. Entretanto, o conjunto das contas públicas foi menos restritivo que o planejado, inclusive porque as despesas cresceram mais que o previsto. | Há evidência de contenção da demanda, mas o orçamento inteiro importa. O episódio não comprova preservação do investimento, pois reduzir esse componente também era parte do programa. Tampouco a estimativa de consumo equivale a uma redução comprovada da inflação na mesma proporção. OECD |
| Reino Unido, 2008–2009 | Redução temporária do IVA em 2,5 pontos percentuais, durante treze meses, para estimular compras na crise. | Um estudo do Institute for Fiscal Studies estimou aumento de aproximadamente 1% no volume das vendas do varejo. Parte do efeito ocorreu pela antecipação de compras, seguida de queda das vendas depois do encerramento da redução. | Mudanças temporárias no IVA podem influenciar quanto e quando se consome. Como foi uma política de estímulo, o resultado não demonstra que elevar o imposto produziria uma redução de consumo de igual intensidade. Institute for Fiscal Studies |
O que esses resultados acrescentam à proposta
A leitura conjunta é mais útil do que classificar cada episódio simplesmente como sucesso ou fracasso. Há experiências compatíveis com a lógica de combinar melhora fiscal, juros menores e investimento. Há também evidências de que o efeito de um tributo pode ser compensado pelo comportamento das famílias ou por outras decisões do governo.
Para o desenho brasileiro, esses antecedentes sugerem três exigências.
A primeira é medir a demanda efetivamente contida, não apenas a receita arrecadada. Se as famílias mantiverem as compras por meio de novas dívidas, a política poderá produzir menos desinflação do que o esperado e aumentar justamente o comprometimento futuro da renda que se pretende evitar. Consumo, crédito, poupança e inadimplência precisariam ser acompanhados conjuntamente.
A segunda é exigir melhora fiscal líquida. Não bastaria anunciar que a arrecadação adicional seria destinada à dívida enquanto outras despesas aumentassem no mesmo montante. O benefício pretendido depende do resultado consolidado: menor necessidade de financiamento em relação ao cenário sem a medida, depois de considerados os demais efeitos econômicos e orçamentários.
A terceira é avaliar o investimento e o crescimento ao longo do tempo. Reduzir o déficit ou observar uma queda inicial dos juros não seria suficiente para declarar sucesso. Seria necessário verificar se as empresas encontraram condições melhores de financiamento, se mais projetos permaneceram viáveis e se o esforço de estabilização deixou menos obrigações financeiras para famílias e Estado.
Essas exigências não devem ser impostas apenas à alternativa tributária. A política de juros também precisa ser avaliada por suas consequências sobre consumo, emprego, investimento e endividamento, inclusive depois que a inflação recua. Exigir que a alternativa não tenha nenhum custo, enquanto se aceitam os custos do instrumento habitual, impediria uma comparação justa.
Os episódios examinados não constituem uma demonstração de que bandeiras automáticas no IVA seriam superiores no Brasil. Mas oferecem fundamentos para investigar uma estratégia que compartilhe o ajuste entre instrumentos, em vez de presumir que sua concentração nos juros seja sempre a melhor escolha.
A contribuição brasileira seria organizar esses aprendizados em um mecanismo com regras de entrada e saída, compromisso fiscal verificável e avaliação do custo acumulado. O objetivo continuaria sendo o mesmo: controlar a inflação com um sacrifício inicial comparável, mas procurando deixar menos dívida e mais capacidade de produzir.
A história não entrega uma receita pronta. Entrega razões para ampliar as alternativas; e critérios para não repetir seus erros.
A escolha do imposto muda o resultado
Uma pesquisa publicada em 2023 na AEA Papers and Proceedings, “Do Tax Increases Tame Inflation?”, analisou alterações tributárias federais americanas do pós-guerra. Os autores encontraram redução de preços em diversos setores e das expectativas inflacionárias após aumentos dos impostos pessoais sobre a renda. O mesmo resultado não apareceu para aumentos dos impostos sobre a renda das empresas. O estudo não testa bandeiras no IVA, mas mostra por que não podemos tratar todos os tributos como equivalentes. Associação Econômica Americana
Há também evidência de modelagem favorável à coordenação. Em apresentação realizada no Banco Central brasileiro em 2023, o FMI comparou aperto monetário e consolidação fiscal calibrados para produzir efeitos semelhantes sobre o PIB. No exercício, a consolidação fiscal permitia juros menores e reduzia a dívida pública; o aperto monetário pressionava o endividamento. Era uma simulação, não um experimento com IVA variável, e equivalência no PIB não significa sacrifício igual para cada família. FMI
O conjunto das referências sustenta uma investigação: a política fiscal pode compartilhar a estabilização com a monetária, mas a base tributária, a execução e a coordenação determinam os resultados.
O mesmo consumo, mas outro destino para os recursos
Um exemplo permite enxergar o argumento econômico sem depender apenas de afirmações abstratas.
Suponhamos que uma família disponha de R$ 6.500 para comprar determinada cesta e pagar eventuais encargos financeiros adicionais. As demais despesas e obrigações são iguais nos dois cenários.
Cada unidade da cesta custa R$ 100 antes do imposto. Com uma tributação hipotética de 28%, o preço final é R$ 128.
No primeiro cenário, o aperto monetário provoca R$ 100 de encargos financeiros adicionais. Restam R$ 6.400 para compras. No segundo, esses encargos adicionais não ocorrem, mas a tributação sobe de 28% para 30%. Cada unidade passa a custar R$ 130.
| Item | Ajuste por encargos financeiros maiores | Ajuste por tributação temporária |
|---|---|---|
| Orçamento para compras e encargos adicionais | R$ 6.500 | R$ 6.500 |
| Encargos financeiros adicionais | R$ 100 | R$ 0 |
| Alíquota hipotética sobre o consumo | 28% | 30% |
| Preço final por unidade | R$ 128 | R$ 130 |
| Gasto com a cesta, incluindo impostos | R$ 6.400 | R$ 6.500 |
| Quantidade adquirida | 50 unidades | 50 unidades |
| Valor das vendas sem os impostos | R$ 5.000 | R$ 5.000 |
| Arrecadação sobre essas compras | R$ 1.400 | R$ 1.500 |
| Arrecadação adicional | R$ 0 | R$ 100 |
Neste exemplo, a família compra exatamente a mesma quantidade. O setor produtivo vende as mesmas cinquenta unidades e recebe o mesmo valor antes dos impostos. O sacrifício de consumo é igual.
A diferença está nos R$ 100: em um cenário, remuneram encargos financeiros adicionais; no outro, tornam-se receita pública adicional.
O exercício não demonstra que dois pontos de IVA produzam, na economia inteira, o mesmo efeito de determinado aumento da Selic. Ele pressupõe repasse integral do imposto, preço antes dos tributos constante, orçamento fixo e ausência de compensação por crédito ou poupança. É uma demonstração contábil, não uma estimativa macroeconômica.
Ainda assim, esclarece o objetivo: investigar uma combinação que preserve um esforço comparável do consumidor, mas deixe consequências diferentes para o financiamento produtivo e as contas públicas.
O dinheiro não desaparece. O credor que recebe juros pode gastar ou reinvestir; o credor que recebe uma amortização pública também. Pagar dívida troca uma obrigação financeira por liquidez nas mãos de seu detentor; não elimina automaticamente poder de compra da economia. A contração pretendida depende da melhora fiscal e do comportamento dos agentes.
Por isso, a ideia não pode ser resumida a “tirar dinheiro dos bancos”. Trata-se de reorganizar a combinação entre consumo, arrecadação, financiamento e endividamento.
A empresa perderia vendas nos dois modelos. O financiamento é que mudaria
Uma objeção frequente ao aumento de impostos é que ele reduz a demanda e, portanto, desestimula investimentos. Mas essa redução é justamente parte do efeito pretendido para conter a inflação.
O mesmo ocorre com o aperto monetário. Não faz sentido apresentar a queda das vendas como desvantagem exclusiva da alternativa tributária quando ela também integra o funcionamento dos juros.
A diferença relevante é que, no ajuste pelos juros, o empresário pode enfrentar simultaneamente um mercado mais fraco e um financiamento mais caro.
Consideremos uma empresa que avalia um investimento de R$ 1 milhão, integralmente financiado em cinco prestações anuais iguais. Mesmo depois de considerar vendas mais fracas, o projeto produziria R$ 300 mil anuais de caixa disponível para pagar o financiamento.
| Característica do projeto | Financiamento mais caro | Financiamento menos caro |
|---|---|---|
| Valor financiado | R$ 1.000.000 | R$ 1.000.000 |
| Prazo | 5 anos | 5 anos |
| Taxa anual contratada | 18% | 12% |
| Prestação anual, incluindo principal e juros | R$ 319.778 | R$ 277.410 |
| Caixa anual disponível para a prestação | R$ 300.000 | R$ 300.000 |
| Saldo anual depois da prestação | −R$ 19.778 | +R$ 22.590 |
| O projeto cobre seu financiamento? | Não | Sim |
Valores arredondados. Taxas hipotéticas, não cotações nem projeções da Selic. O exercício não afirma que o adicional tributário anterior permitiria essa diferença de seis pontos no financiamento.
A máquina é a mesma. A produtividade esperada é a mesma. A projeção de vendas incorpora a mesma desaceleração. O que muda é a capacidade de sustentar financeiramente o projeto.
O empresário ainda pode decidir não investir. Pode desconfiar da demanda, identificar outros riscos ou preferir preservar caixa. Mas existe uma diferença entre escolher não realizar um projeto que cobre seu financiamento e não conseguir realizá-lo porque o financiamento o inviabilizou.
Essa diferença pode ultrapassar o ciclo imediato. Pesquisadores do Federal Reserve de São Francisco encontraram evidências de efeitos duradouros do aperto monetário sobre capital, produtividade e produto potencial. O estudo não conclui que juros baixos gerem crescimento permanente; indica que determinados custos do aperto podem persistir por muitos anos. Federal Reserve Bank of San Francisco
A hipótese a investigar é preservar mais possibilidades de investimento enquanto se contém a demanda. Não impedir toda desaceleração, mas evitar que o ajuste também elimine projetos capazes de ampliar a oferta futura.
Preservar investimento também exige administrar a transição
Preservar projetos produtivos não significa deixar a demanda agregada inalterada. Antes de ampliar a oferta, uma nova fábrica precisa ser construída; uma máquina precisa ser produzida, transportada e instalada. O investimento também gera demanda no presente.
Por isso, conter o consumo na mesma proporção e preservar mais investimento não garante, automaticamente, a mesma trajetória de inflação. A comparação precisa considerar quanto tempo os projetos levam para produzir, quais recursos utilizam e se encontram capacidade disponível ou gargalos.
A hipótese não é que investir mais dispense o ajuste. É que uma composição diferente do ajuste possa preservar investimentos cujo benefício futuro compense melhor o esforço presente. O teste deve identificar quanto consumo precisaria ser adiado, por quanto tempo e com quais consequências para o emprego, a produção e o endividamento.
Esse é o ponto de ligação entre o exemplo empresarial e o resultado macroeconômico: financiamento menos caro pode viabilizar um projeto; a vantagem para a estabilização depende de como esse projeto se integra ao restante da economia.
O ganho fiscal teria duas partes
Na combinação proposta, o Estado poderia melhorar sua situação por dois caminhos: arrecadação líquida adicional e, caso a coordenação permitisse juros menores, despesa financeira inferior à do cenário alternativo.
Um exercício hipotético ajuda a separar os efeitos:
| Componente | Hipótese ilustrativa | Resultado anual |
|---|---|---|
| Receita líquida adicional | Arrecadação do mecanismo depois dos demais efeitos fiscais considerados. | R$ 20 bilhões |
| Economia financeira | Uma parcela de R$ 1 trilhão da dívida é remunerada, durante um ano inteiro, a uma taxa um ponto percentual menor. | R$ 10 bilhões |
| Menor necessidade de financiamento | Soma dos dois efeitos, antes de outras alterações. | R$ 30 bilhões |
Isso não significa que a dívida cairia necessariamente R$ 30 bilhões em termos absolutos. Se, sem a medida, crescesse R$ 200 bilhões, poderia crescer R$ 170 bilhões nesse exercício simplificado. A vantagem seria uma trajetória menos onerosa.
Também não basta calcular a receita bruta. É preciso descontar perdas em outros tributos, custos administrativos, efeitos sobre despesas e eventuais compensações. O que interessa é a melhora fiscal líquida, não o tamanho anunciado da arrecadação.
A sequência pretendida seria:
Melhor resultado fiscal → menor necessidade de financiamento → condições para juros menos restritivos → mais projetos produtivos viáveis → maior capacidade de produção.
Se essa sequência se confirmasse, o benefício não terminaria no primeiro ano. A empresa poderia reter mais recursos para novos investimentos. O Estado enfrentaria os ciclos seguintes com menor vulnerabilidade financeira. A economia poderia acomodar mais crescimento do PIB com menor pressão sobre preços.
Não é uma engrenagem automática. É a hipótese de longo prazo que justifica comparar os instrumentos: usar o ajuste presente para diminuir a intensidade dos ajustes futuros.
O problema dos preços precisa aparecer na conta dos dois lados
No exemplo da família, o preço passou de R$ 128 para R$ 130. Isso representa uma alta de aproximadamente 1,56% naquele produto, não dois pontos percentuais na inflação geral.
Esse encarecimento é real. Não pode ser apagado da avaliação porque a receita ganhou uma destinação considerada melhor.
Ao mesmo tempo, uma mudança pontual não equivale a preços continuarem subindo todos os meses. Se o produto passa a R$ 130 e permanece ali, a alta ocorreu na transição. O nível do preço continua maior, mas a variação mensal não se repete. A persistência de efeitos indiretos dependeria das demais respostas da economia.
Os juros também podem pressionar preços pelo custo de financiamento das operações. Uma pesquisa do Banco Central Europeu encontrou evidências desse canal nas expectativas de preços de empresas mais expostas a necessidades de capital de giro. Isso não elimina o efeito desinflacionário agregado esperado do aperto monetário nem demonstra equivalência com o IVA. Publications Office of the EU
A comparação, portanto, precisa considerar os efeitos líquidos. Não basta contabilizar o aumento inicial de preços do imposto e ignorar os custos financeiros; tampouco basta reconhecer o canal de custos dos juros e concluir que seu resultado agregado seja inflacionário.
Os instrumentos não precisam funcionar da mesma maneira para serem comparados. Precisam ser avaliados pelo custo necessário para entregar a mesma estabilidade.
O que acrescentar para a realidade brasileira
Os antecedentes não dispensam um desenho adequado ao país. É aqui que entram as bandeiras tributárias: não como uma descoberta isolada, mas como uma possível adaptação de mecanismos de estabilização já discutidos e experimentados.
O componente temporário seria acionado pela inflação, teria limites conhecidos e recuaria quando cessassem as condições que o justificaram.
| Bandeira | Inflação em doze meses utilizada no gatilho* | Adicional temporário | Exemplo com alíquota-base hipotética de 28% |
|---|---|---|---|
| Verde | Até 4,5% | Nenhum | 28% |
| Amarela | Acima de 4,5% até 6% | 1 ponto percentual | 29% |
| Vermelha | Acima de 6% | 2 pontos percentuais | 30% |
Limites e percentuais exclusivamente ilustrativos. Não são parâmetros calibrados nem alíquotas aprovadas. O gatilho precisaria distinguir o efeito direto do próprio adicional.
A inflação continuaria sendo o alvo das bandeiras, mas seu acionamento precisaria distinguir uma pressão persistente de uma alta passada que ainda permanece no acumulado anual. Duas leituras consecutivas do IPCA em doze meses compartilham onze meses; por isso, sua repetição não constitui, sozinha, confirmação de que a pressão atual continua forte.
A regra deveria combinar limites públicos com indicadores de evolução recente dos preços, disseminação da inflação e expectativas. A revisão poderia ocorrer periodicamente, segundo critérios previamente estabelecidos, preservando uma regra excepcional de avaliação diante de deterioração acentuada do emprego.
O efeito direto do próprio adicional tributário também precisaria ser identificado separadamente, para impedir que a cobrança provocasse novos aumentos de si mesma.
As bandeiras simplificariam a comunicação, não o diagnóstico econômico. A inflação permaneceria como objetivo central, enquanto os demais indicadores ajudariam a determinar a intensidade e o momento adequado do ajuste.
Essas escolhas precisariam ser testadas. O ponto central é que o instrumento fosse previsível, reversível e acompanhado por compromissos específicos.
Compartilhar o ajuste, não somar duas contas
O adicional deveria reduzir a necessidade de aperto monetário em relação ao cenário sem ele. Manter exatamente a mesma restrição pelos juros e simplesmente acrescentar impostos não é o objetivo da proposta.
Isso também não autoriza determinar cortes automáticos da Selic antes de observar os efeitos. As condições de crédito, a demanda, o câmbio e as expectativas precisariam continuar na avaliação.
A diferença é entre decretar juros baixos e construir condições para que juros menos restritivos sejam compatíveis com a estabilidade.
Compartilhar o ajuste não significa que a cobrança tributária e a redução da restrição monetária ocorrerão simultaneamente. Pode haver um intervalo em que o adicional já esteja vigente e os juros ainda permaneçam elevados.
Esse período precisa entrar na avaliação do custo da proposta. O mecanismo não poderá ser considerado superior apenas por seus resultados posteriores se a transição impuser perdas que anulem esses ganhos. A coordenação deve buscar reduzir essa sobreposição, sem prometer cortes automáticos de juros antes que as condições econômicas os permitam.
Exigir melhora fiscal verificável
A receita extraordinária não poderia financiar uma expansão equivalente de despesas. O resultado deveria ser medido no conjunto das contas públicas, e não apenas na rubrica que recebe a arrecadação.
Retirar o adicional quando a inflação recuasse seria parte da regra. Isso não significaria assumir a obrigação de gastar depois tudo o que foi arrecadado. A cobrança seria temporária; a melhora da posição fiscal seria o legado pretendido.
Preservar o investimento também dentro do imposto
Um IVA mal desenhado poderia contrariar a finalidade do projeto. Se o adicional se acumulasse nos insumos ou prendesse recursos em restituições demoradas, pressionaria o capital de giro justamente quando se pretende preservar o financiamento produtivo.
Créditos e ressarcimentos adequados teriam de fazer parte do desenho. A literatura sobre eficiência do IVA destaca a importância de evitar tributação em cascata e examina seu possível uso na política contracíclica, sem tratar qualquer implementação como igualmente eficiente. FMI
Não adianta defender dinheiro menos caro enquanto o sistema tributário mantém o caixa da empresa imobilizado.
A base também não deveria ser escolhida por dogma. O consumo permite visualizar o mecanismo, mas ajustes sobre renda pessoal ou uma combinação de bases precisariam entrar na comparação. O objetivo é selecionar a implementação que melhor atende aos critérios, não tornar o artigo dependente de provar que o IVA é sempre superior.
Impedir que o imposto acione aumentos de si mesmo
As bandeiras precisariam evitar um circuito defeituoso: o adicional eleva os preços, essa alta empurra o indicador para outra faixa e o sistema aumenta novamente o imposto.
Uma possibilidade seria usar, exclusivamente para o acionamento, uma medida auxiliar que estimasse separadamente o efeito tributário direto. O Eurostat publica índices a impostos constantes, mas ressalta que eles representam um efeito teórico, não uma medição perfeita do repasse. European Commission
O IPCA efetivamente observado continuaria sendo divulgado e utilizado para avaliar o resultado para a população. A medida auxiliar serviria para evitar autoalimentação do mecanismo, não para esconder inflação.
Resolver a arquitetura institucional, não presumir que ela já existe
IBS e CBS não formam uma única alíquota nacional livremente ajustável. A legislação atribui à União a fixação da CBS e a cada estado e município a de suas parcelas do IBS. Uma regra coordenada precisaria respeitar essas competências. Planalto
Há também destinações constitucionais e garantias tributárias, inclusive de anterioridade, a considerar. A CBS integra o financiamento da seguridade social; a receita do IBS pertence aos entes subnacionais. Portanto, não existe um caixa único disponível para amortizar livremente a dívida federal, nem está demonstrada a possibilidade de alterações mensais por simples decisão administrativa. Portal da Câmara dos Deputados
A proposta é uma arquitetura econômica a estudar, não uma descrição do que a legislação já permite executar.
Avaliar o custo para as famílias sem mudar o objetivo do projeto
O objetivo inicial não é eliminar todo impacto sobre famílias de baixa renda nem realizar, por esse mecanismo, uma reforma distributiva completa. É investigar se um esforço comparável pode produzir resultados melhores.
Uma média nacional não basta. A comparação deve apresentar os resultados por faixa de renda, exposição ao crédito e situação de trabalho. O objetivo não é garantir que todas as famílias sejam beneficiadas individualmente, mas tornar explícito quem suporta o ajuste e verificar se a melhora agregada não depende de perdas desproporcionais ocultadas pela média.
Também seria necessário verificar se a cobrança induz novo endividamento. O imposto não gera juros por si, mas uma família pode recorrer ao crédito para pagá-lo ou sustentar seu consumo. Não podemos presumir que apenas um dos instrumentos deixa obrigações futuras.
O que mudaria no resultado final
A tabela reúne a comparação que o projeto deveria testar. A coluna da alternativa descreve resultados pretendidos e condicionais, não efeitos já demonstrados para o Brasil.
| Dimensão | Ajuste concentrado em juros mais altos | Tributação temporária com menor necessidade de aperto monetário |
|---|---|---|
| Consumo imediato | É restringido pelo crédito, pelos incentivos à poupança e pela atividade. | É restringido pelo adicional; busca-se esforço comparável, não uma cobrança simplesmente somada à anterior. |
| Orçamento das famílias endividadas | Novos contratos, renegociações e dívidas sensíveis aos juros podem comprometer mais renda futura. | Busca evitar parte desse encarecimento, mas exige verificar se as famílias recorrem a crédito para compensar o tributo. |
| Vendas das empresas | Podem cair com a redução da demanda. | Também podem cair. É um efeito comum, não uma desvantagem exclusiva da alternativa. |
| Capital de giro | Enfrenta pressão direta pelo custo do financiamento. | Poderia enfrentar menor pressão financeira, desde que créditos tributários e restituições funcionem. |
| Investimento produtivo | Enfrenta demanda mais fraca e financiamento mais caro. | Enfrenta demanda mais fraca, mas procura preservar condições financeiras para projetos viáveis. |
| Emprego e renda do trabalho | Podem sofrer com a desaceleração e o investimento menor. | Não ficam protegidos automaticamente; a vantagem dependeria da preservação relativa de atividade e investimento. |
| Resultado primário do Estado | Não recebe receita adicional diretamente pelo mecanismo monetário. | Deve melhorar com a arrecadação líquida, sem expansão compensatória das despesas. |
| Custo financeiro público | Pode aumentar sobre a dívida sensível às taxas e ao refinanciamento. | Poderia ser menor se a combinação permitisse juros inferiores aos do cenário alternativo. |
| Trajetória da dívida pública | Depende do resultado fiscal, dos juros e do crescimento. | Busca combinar melhora fiscal e menor custo financeiro para reduzir o endividamento em relação ao cenário alternativo. |
| Preços no início do ajuste | Resultam da combinação dos canais monetários, inclusive possíveis pressões de custos. | Podem subir pelo repasse tributário, antes dos efeitos da contenção da demanda. |
| Câmbio e expectativas | Participam diretamente da transmissão monetária. | Precisam ser considerados: melhora fiscal e juros menores podem produzir efeitos distintos sobre esses canais. |
| Capacidade produtiva futura | Pode ser menor se projetos forem abandonados. | A hipótese é preservar mais projetos e ampliar a capacidade de crescer com estabilidade. |
| Sacrifício ao longo dos anos | Pode incluir encargos persistentes e efeitos do menor investimento. | A finalidade é transformar parte desses custos em melhora fiscal e capacidade produtiva duradouras. |
O teste decisivo não seria arrecadar mais. Também não seria reduzir a Selic isoladamente.
Comparar combinações, não apenas instrumentos isolados
O teste não deveria perguntar apenas se as bandeiras superam uma estratégia mais concentrada nos juros. Deveria verificar também se apresentam vantagens diante de outras maneiras de compartilhar o esforço com a política fiscal.
Para isso, precisaríamos comparar diferentes combinações submetidas aos mesmos choques econômicos e orientadas pela mesma meta de inflação.
| Cenário | O que permitiria avaliar |
|---|---|
| Política fiscal e monetária de referência | A trajetória econômica sem o novo mecanismo, considerando as políticas já existentes. |
| Ajuste fiscal convencional, acompanhado da reação monetária | Quanto do benefício decorre da melhora fiscal em geral, independentemente das bandeiras. |
| Adicional temporário sobre a renda pessoal | Como outra base tributária altera consumo, arrecadação, endividamento e distribuição dos custos. |
| Bandeiras sobre o consumo, acompanhadas da reação monetária | O que a base tributária e a regra variável acrescentam ou prejudicam em relação às alternativas. |
Se diferentes ajustes fiscais produzirem benefícios semelhantes, teremos identificado uma vantagem da coordenação fiscal e monetária, não necessariamente do sistema de bandeiras.
Para justificar o mecanismo específico, seria necessário demonstrar o que sua previsibilidade, reversibilidade, capacidade de arrecadação e base tributária acrescentam ao resultado.
A referência comum seria uma trajetória comparável de controle da inflação. Os impactos sobre consumo, emprego, investimento e endividamento seriam resultados da comparação, não igualdades presumidas antecipadamente.
O sacrifício inicial comparável é um objetivo, não um resultado que possa ser decretado antes da análise. A alternativa precisaria demonstrar que entrega estabilidade sem uma cobrança maior sobre as famílias e deixa a economia em condições melhores para crescer.
Controlar a inflação sem comprometer o futuro
O Brasil precisa ampliar a discussão sobre como controlar a inflação. A taxa de juros deve continuar fazendo parte dessa estratégia, mas não precisa ser tratada como resposta predominante a todo desequilíbrio. O objetivo deve ser combinar instrumentos para alcançar a estabilidade com o menor custo acumulado para a sociedade.
Essa comparação exige discutir a carga financeira com a mesma atenção dedicada à carga tributária. Juros não são impostos, mas, no orçamento de uma empresa endividada, podem produzir um efeito semelhante: comprometer recursos que poderiam sustentar operações, contratações e investimentos. Quem defende aliviar o custo de produzir precisa olhar para as duas contas.
O peso não é desprezível. Em levantamento do BNDES com 265 companhias não financeiras de capital aberto, as despesas financeiras equivaliam a 40% do EBITDA em 2025, chegando a 57% quando excluídas Petrobras e Vale. São despesas contábeis em relação ao resultado operacional aproximado pelo EBITDA; não percentuais do faturamento nem apenas juros pagos, mas evidenciam a pressão financeira sobre as empresas analisadas. Blog do Desenvolvimento
Em uma simulação simples, uma empresa cuja dívida corresponda a 30% da receita anual e custe 20% ao ano comprometeria 6% do faturamento apenas com juros, mantido o saldo durante o período. Não é uma média brasileira, mas uma demonstração de por que discutir somente impostos deixa parte importante do custo empresarial fora da análise. A origem pública ou privada da cobrança não torna seu peso irrelevante para quem precisa produzir.
As bandeiras tributárias seriam uma possibilidade para reorganizar esse esforço. Seu propósito não seria simplesmente aumentar a arrecadação, mas compartilhar a contenção da demanda, melhorar as contas públicas e criar condições para depender menos do encarecimento do crédito. Em paralelo, seria necessário enfrentar os problemas que tornam produzir, transportar e investir mais caro no país:
- Melhorar a logística: ampliar e modernizar transportes, portos e armazenagem, buscando reduzir fretes, perdas e gargalos.
- Reduzir gastos públicos ineficientes: cortar desperdícios, revisar subsídios sem resultados e melhorar as compras públicas, preservando serviços essenciais e investimentos produtivos.
- Reduzir a tributação-base quando houver espaço fiscal sustentável: simplificar a cobrança, eliminar cumulatividade e diminuir a carga permanente sem financiar o alívio com dívida crescente.
- Ampliar a produtividade: promover qualificação profissional, inovação e modernização tecnológica, para produzir mais com os recursos disponíveis.
- Fortalecer a concorrência: combater cartéis, remover barreiras injustificadas à entrada de empresas e facilitar importações diante de escassez ou oferta insuficiente.
- Tornar a oferta de alimentos e energia mais resistente a choques: investir em irrigação, adaptação climática, armazenagem, diversificação energética e transmissão, além de manter estoques reguladores.
- Reduzir burocracia e incerteza regulatória: simplificar procedimentos e dar previsibilidade aos investimentos, preservando exigências ambientais, trabalhistas e de segurança.
Essa agenda conecta dois horizontes que não deveriam ser tratados separadamente: administrar a demanda no presente e ampliar a capacidade de oferta no futuro. O ajuste temporário precisa dar espaço para que as medidas estruturais produzam resultados, não inviabilizar os investimentos necessários para realizá-las.
É nessa perspectiva que a proposta tributária deve ser julgada. A cobrança extraordinária teria de melhorar efetivamente o resultado fiscal, sem sustentar novas despesas permanentes, e recuar quando deixasse de ser necessária. O ganho pretendido seria chegar aos ciclos seguintes com menor necessidade de financiamento público e melhores condições para o investimento privado.
Não se propõe somar um imposto maior ao mesmo aperto monetário. Propõe-se investigar uma combinação que obtenha mais resultado com um esforço inicial comparável. A arrecadação adicional precisaria contribuir para reduzir a necessidade de endividamento, enquanto a menor restrição monetária dependeria das condições efetivas de controle da inflação.
O consumidor não precisa apenas comprar menos durante o ajuste. Precisa preservar condições para retomar seu consumo depois. O empresário não precisa receber uma ordem para investir. Precisa poder decidir sobre uma máquina, uma expansão ou uma contratação sem que o financiamento elimine antecipadamente essa possibilidade. E o contribuinte precisa que a contenção de hoje ajude a melhorar, e não apenas a adiar, as contas de amanhã.
Por isso, o resultado não deveria ser medido somente pela inflação ao final de um ano. Deveria incluir o emprego preservado, o investimento realizado, a renda comprometida com dívidas e a capacidade de crescimento que permanece depois da estabilização.
A pergunta que dá título a este artigo não é uma defesa de impostos maiores. É um convite a comparar contas que normalmente discutimos separadamente. Um imposto temporariamente maior só fará sentido se integrar uma estratégia cujo custo total seja menor — e isso precisa ser demonstrado pelos resultados.
Controlar a inflação é indispensável. Mas defender quem trabalha e produz exige olhar tanto para a guia de impostos quanto para a parcela do financiamento. O objetivo não deve ser aliviar uma conta enquanto se ignora o peso da outra.
Se a sociedade precisa fazer um sacrifício hoje, a melhor estratégia é aquela que a deixa menos endividada, mais produtiva e menos dependente de repetir esse sacrifício amanhã.